2021-2027年中国版权转让与代理行业发展研究与市场供需预测——版权代理专题分析
一、版权代理行业概述
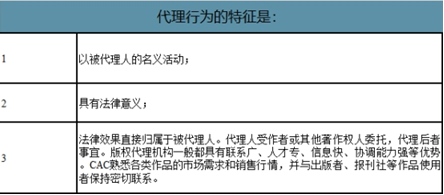
版权代理是指版权代理机构接受著作权人委托,代为办理版权登记、版权转让、版权许可、版权维权及相关法律咨询等事务的专业服务活动。作为版权产业链的重要中间环节,版权代理在连接创作者与使用者、降低交易成本、促进版权价值实现等方面发挥着不可替代的作用。随着我国版权保护意识持续增强、数字内容产业快速崛起,版权代理行业迎来了快速发展期。
二、行业发展环境分析
(一)政策环境
国家层面持续加大版权保护力度,《著作权法》修订实施、版权强国建设纲要出台以及各地版权示范城市创建等政策举措,为版权代理行业提供了良好的制度保障。知识产权保护“严保护、大保护、快保护、同保护”格局加速形成,版权登记数量持续攀升,直接带动版权代理服务需求增长。
(二)经济与技术环境
数字经济蓬勃发展,网络文学、短视频、音乐、影视、游戏、动漫等版权密集型产业规模不断扩大,版权交易活跃度显著提升。区块链、人工智能、大数据等技术在版权确权、监测和交易环节的应用日益深入,推动版权代理服务向数字化、智能化方向转型。
(三)社会环境
全社会版权保护意识明显提高,创作者维权意愿增强,企业和个人对版权登记、确权、交易的专业服务需求逐步释放,为版权代理市场拓展提供了广阔空间。
三、市场供需现状与预测
(一)供给端
目前国内版权代理机构数量持续增长,形成以国有版权服务机构为骨干、民营专业代理机构为主体、外资机构参与竞争的多层次格局。但从供给质量看,行业整体呈现“数量多、规模小、专业性参差不齐”的特征,高端版权运营、跨境版权代理、综合维权服务等高附加值业务供给仍显不足。预计2021-2027年,专业化、品牌化、规模化代理机构将成为供给端升级的主要方向。
(二)需求端
需求主要来自三方面:一是著作权人端的登记、确权与维权需求;二是内容平台及使用方的版权采购、授权与合规需求;三是版权交易与运营环节的评估、代理谈判需求。随着版权交易市场日益活跃,版权转让与代理的一体化服务需求增长迅速。预计到2027年,版权代理市场规模将保持年均两位数左右的增长态势,其中数字版权代理需求增速领先。
(三)供需矛盾
当前行业主要矛盾表现为:低端同质化代理服务供给相对过剩,而专业化、复合型版权代理服务供给不足;区域分布上,京津冀、长三角、粤港澳等版权产业发达地区供需两旺,中西部地区服务能力偏弱。
四、版权代理行业竞争格局
行业竞争呈现以下特点:一是国有版权交易与服务机构依托资源优势占据重要地位;二是龙头民营企业通过全国布点、平台化运营加快整合市场;三是外资版权代理机构在跨境版权业务方面具备一定优势;四是新兴线上版权服务平台以技术手段切入标准化代理业务,对传统机构形成一定冲击。行业集中度有望逐步提升,并购整合与战略合作将更加频繁。
五、行业发展趋势
第一,服务链条由单一登记代理向授权交易、维权诉讼、版权资产评估等全链条延伸。第二,数字化与平台化转型加速,线上线下融合的服务模式成为主流。第三,专业细分不断深化,音乐、影视、网络文学、软件等垂直领域代理服务加速专业化。第四,跨境版权代理需求上升,助力中国内容“走出去”和国际版权引进。第五,行业规范化程度提升,服务标准与信用体系建设将推动市场优胜劣汰。
六、投资与经营建议
对市场主体而言,应着力提升三方面能力:一是专业化能力,构建覆盖版权确权、交易、维权、运营的完整服务链;二是技术能力,运用区块链登记、侵权监测等技术提高服务效率;三是品牌与信用能力,以优质服务积累客户信任,拓展长期合作关系。建议关注数字版权、跨境版权和垂直细分领域的结构性机会,合理布局区域市场,规避同质化竞争风险。
七、
2021-2027年中国版权转让与代理行业处于战略机遇期,政策护航、需求扩张与技术赋能三重因素共振,行业规模与服务质量有望同步提升。版权代理机构唯有加快专业化、数字化、品牌化转型,方能把握市场供需结构变化带来的发展红利,在服务版权强国建设中实现自身价值。
如若转载,请注明出处:http://www.limqvn.com/product/21.html
更新时间:2026-11-01 00:26:19